登录新浪财经APP 搜索【信披】查看更多考评等级
来源:企业上市
5天!傲拓科技IPO注册“火速”通过,中大型PLC国产替代选手拿到批文
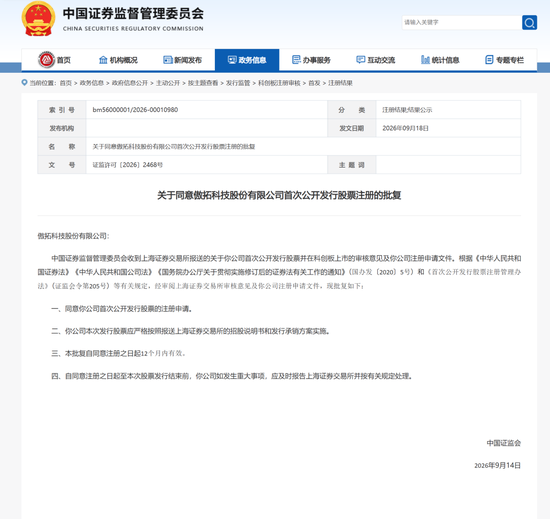
9月18日,证监会官网挂出《关于同意傲拓科技股份有限公司首次公开发行股票注册的批复》,文号证监许可〔2026〕2468号,落款日期为9月14日。此时,距傲拓科技9月9日向证监会提交注册申请,仅过去5天;距9月7日上市委审议通过,也只隔了7天。
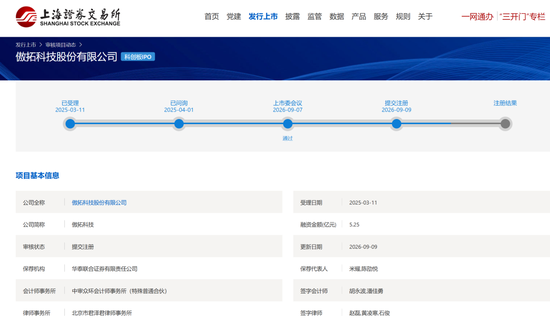
傲拓科技的IPO时间轴,如果只看最后一段,会以为它一路绿灯。但把时间拉长,故事完全不是这样。它在新三板待过五年,摘牌后又等了五年才申报科创板,首轮问询回复到第二轮问询回复隔了一年多。真正快的是最后七天。
2008年10月15日,公司成立。
傲拓科技在南京成立,后来一步步做成了中大型PLC领域少数能跟外资品牌掰手腕的本土企业。
2015年1月到6月,实际控制人变更。
公司最早是陈思宁、陈宇彦姐弟共同控制。这半年里,陈宇彦把直接和间接持有的公司股权全部转让给陈思宁。到2015年6月,陈思宁通过傲拓泰控控制公司51.14%股权,成为单一实际控制人。从那时起至今,陈思宁一直是公司的实控人。
2015年8月16日,股东大会通过新三板挂牌议案。
公司决定去全国中小企业股份转让系统挂牌。
2015年11月26日,拿到股转公司同意挂牌函。
股转系统函〔2015〕7736号,同意公司股票挂牌。
2015年12月11日,正式挂牌。
证券代码834876,证券简称“傲拓科技”。公司在新三板公开交易。
2018年9月13日,陈思宁收到自律监管措施。
原因是交易挂牌股票时,存在以明显偏离最近成交价申报并成交的行为。股转公司市场监察部对陈思宁采取“要求提交书面承诺”的自律监管措施。2018年9月17日,陈思宁提交了《合规交易承诺书》。这不是行政处罚,但成了公司历史沿革里一个需要说明的节点。
2020年1月7日,股东大会通过终止挂牌议案。
公司决定从新三板摘牌。
2020年3月24日,股转公司同意终止挂牌。
股转系统函〔2020〕623号,同意公司股票自2020年3月27日起终止挂牌。
2020年3月27日,正式摘牌。
傲拓科技结束了五年多的新三板生涯。之后又过了将近五年,它才重新出现在资本市场的申报队列里。
2025年3月11日,科创板IPO受理。
上交所正式受理傲拓科技首次公开发行股票并在科创板上市的申请,同日披露招股说明书申报稿、发行保荐书、上市保荐书、审计报告、法律意见书。
2025年4月1日,进入问询阶段。
公司收到上交所首轮审核问询函,文号上证科审〔2025〕45号。首轮问询一共17个大问题,排在第一的是“关于控制权”,后面才是产品技术先进性、竞争格局、收入、销售模式、采购、成本与毛利率、研发投入等。
2025年6月26日,首轮问询回复披露。
公司和保荐机构华泰联合证券、发行人律师君泽君、申报会计师中审众环一起,完成了首轮问询回复。回复文件里,公司详细解释了实际控制人认定、一致行动人、股权代持、技术先进性、市场空间、收入构成、毛利率、研发投入等问题。
2025年7月9日,收到第二轮审核问询函。
上交所下发第二轮问询,文号上证科审〔2025〕104号。第二轮问询聚焦的问题更集中:市场地位和成长性、实际控制人、收入及客户、应收账款、毛利率、存货、一致行动人、募投项目。
2026年8月13日,第二轮问询回复披露。
从收到第二轮问询到回复披露,中间隔了一年多。这段时间是傲拓科技IPO过程中最漫长的拉锯期。监管和市场最关心的问题,基本都在这轮问询里被反复追问:中大型PLC市场空间到底有多大,公司成长性是不是可持续,毛利率为什么比同行高那么多,应收账款占营业收入比重大幅增长是否合理,研发投入绝对金额较小怎么解释。
2026年8月31日,上市委会议公告。
上交所公告,上市审核委员会定于2026年9月7日召开2026年第49次审议会议,审议傲拓科技首发申请。参会委员包括王东勋、王永琦、刘思含、孙亮、吴洪。
2026年9月1日,补充公告。
因吴洪委员无法出席会议,按规则和程序更换为潘妙丽委员出席。
2026年9月7日,上市委审议通过。
上交所上市审核委员会2026年第49次会议召开,审议结果:傲拓科技首发符合发行条件、上市条件和信息披露要求。现场问询主要问了两个问题:一是结合中大型PLC产品市场空间、产业政策、应用领域进入壁垒、下游客户拓展及在手订单,说明业务是否具有成长性;二是结合报告期内收入和净利润大幅增长、毛利率较高、应收账款占营业收入比重大幅增长、销售费用率较高、研发投入金额较小等情况,说明财务指标是否符合公司业务经营特点,是否与同行业可比公司存在显著差异,是否具有合理性。会议给出的“需进一步落实事项”是“无”。
2026年9月9日,提交注册。
公司向证监会提交注册申请,同日披露注册稿招股说明书、发行保荐书、上市保荐书、审计报告、法律意见书等文件。
2026年9月14日,证监会批复同意注册。
证监许可〔2026〕2468号,同意傲拓科技首次公开发行股票的注册申请。批复自同意注册之日起12个月内有效。
2026年9月18日,注册结果文件披露。
证监会官网挂出注册批复,市场正式看到结果。从9月9日提交注册到9月14日批复,只用了5天;从9月7日过会到9月14日批复,也只用了7天。
把这条时间轴拉直来看,傲拓科技的上市路分成两段。前一段是新三板五年,从挂牌到摘牌,中间还有一次实控人变更和一次自律监管措施。后一段是科创板申报,从2025年3月受理到2026年9月注册批复,前后约18个月。真正耗时间的是第二轮问询,从2025年7月到2026年8月,一年多里公司一直在回答关于成长性、毛利率、应收账款、研发投入的问题。注册环节的5天,不是审核放水,而是前期问询把该问的都问透了,最后一道盖章自然就快了。
5天!IPO注册“火速”通过:傲拓科技凭什么?
傲拓科技的IPO注册速度,在2026年A股市场里画出了一道几乎不可能复制的抛物线。
上市委过会到提交注册,两天。提交注册到证监会批复同意,五天。审核流程快得像走了一个专门为它开的通道。要知道,科创板企业注册批复通常需要数周甚至更久,宇树科技已经算是“预先审阅机制”下的标杆案例,从受理到注册生效也用了104天。傲拓科技光比“注册”这一段,就把绝大多数企业甩在了身后。
但真正值得琢磨的不是“快”本身,而是“为什么能快”。监管层的态度向来是“不鼓励抢跑,但也不拦着好企业”。傲拓科技能让证监会这么干脆地盖章,背后一定有些别人没有的东西。
业绩是硬的,但硬得有点“反常”
先看账面。2023年到2025年,傲拓科技营业收入从1.97亿元涨到3.18亿元,三年复合增长率27%;净利润从5328万元干到1.18亿元,翻了一倍多。2026年上半年势头没减,营收1.41亿元,同比增长22%。
这组数字放在任何一家科创板申报企业里都拿得出手。但真正让投行圈议论的,是它的毛利率——74%到76%,三年基本稳定在这个区间。同行业可比公司毛利率均值只有37%左右,傲拓科技差不多是别人的两倍。
一家做中大型PLC的硬件公司,毛利率做到消费级软件的水平,这事本身就值得细看。傲拓科技自己的解释是产品技术门槛高、客户对可靠性要求严苛、国产替代稀缺性带来了定价权。逻辑上说得通。中大型PLC是工业自动化领域最“硬”的环节之一,西门子、罗克韦尔这些外资品牌在国内市场垄断了超过八成的份额,本土厂商市占率只有18.76%。傲拓科技的产品打进了三峡水电站、南水北调、青岛地铁这些对安全性要求极高的场景,客户的替换成本极高,给高毛利倒也合理。
但另一个数据让人心里犯嘀咕。2025年傲拓科技的研发费用只有0.33亿元,研发投入占营收比例10.43%。这个比例放在科创板不算低,但绝对金额在同行里排最末。汇川技术2025年研发投入42.56亿元,中控技术也有近2亿元,傲拓科技的0.33亿元连人家的零头都不到。毛利率是人家两倍,研发投入是人家零头,这个组合有点反常识。
上市委在9月7日的审议会上没绕弯子,直接问了两件事:业务有没有成长性,财务指标合不合理。监管层的疑虑和市场的疑虑是一致的。
那个“隐形冠军”的故事,数据口径反复摇摆
傲拓科技的核心投资故事是“中大型PLC国产替代”。这个赛道确实又硬又窄,外资盘踞了几十年,能杀进去的本土玩家屈指可数。傲拓科技从水利水电、国防、船舶这些“外资没那么想抢,但国产化又最迫切”的领域切入,逐步积累项目经验和客户信任,这条路走得很扎实。
但支撑这个故事的行业数据,在审核过程中经历了一场“变形记”。公司引用的MIR睿工业报告,中大型PLC市场规模在一年内被修正了三次。2024年的市场规模最初是62.07亿元,第一次修正到79.36亿元,第二次直接调到101.14亿元,涨幅超过63%。同一个市场,用不同的统计口径算出来的规模能差出近一倍。傲拓科技据此推算的市占率,自然也跟着“膨胀”。
公司在第二轮问询中干脆抛开了第三方报告,改用自己调研的数据:2023年到2025年国内中大型PLC市场规模分别为95.65亿元、67.37亿元、75.19亿元,自己的市占率从1.45%升到3.58%。这个数据比MIR的乐观版本保守得多,也算是一种“自证清白”的姿态,但监管显然更希望看到逻辑自洽、口径统一的行业判断,而不是“选一个对我最有利的”。
应收账款的问题,比毛利率更值得警惕
如果说高毛利是“反常”,那应收账款就是“危险信号”。
2025年傲拓科技应收账款激增至2.14亿元,占营业收入的比例高达67.3%。这意味着公司每赚100块钱,有67块还躺在客户的账上没收回来。更关键的是,应收账款周转率只有同行的一半左右。
傲拓科技的客户结构决定了这个问题的复杂性。它的下游主要是大型国企和央企——三峡集团、华电集团、中国石化、中国船舶、各地地铁公司。这些客户付款流程长、审批环节多、回款周期慢,是行业普遍现象。但傲拓科技的应收账款增速远快于收入增速,说明要么是放宽了信用政策换收入,要么是项目验收和结算环节出了问题。
公司在回复问询时解释称,应收账款增长与收入增长基本匹配,坏账风险可控。但需要注意的是,傲拓科技对账龄较长应收账款的坏账准备计提比例低于同行,这个会计处理上的“宽松”是否合理,最终要靠时间来检验。
股权代持和一致行动人的“历史包袱”
首轮问询17个问题里,“关于控制权”排在第一位,产品技术先进性、竞争格局这些“硬核”问题反而往后靠。这个排序本身就说明了问题。
傲拓科技的历史沿革里有不少“故事”。公司实际控制人陈思宁和弟弟陈宇彦早年共同控制公司,2015年陈宇彦退出,陈思宁单独掌舵。但陈宇彦退出后长期在公司任职,这种“人退权不退”的安排在审核中天然敏感。更复杂的是,公司历史上存在涉及实控人、董事等核心人员的股权代持,部分代持关系跨越了十七年。
到了第二轮问询,公司和保荐机构对北京国鼎、成都德鼎宜信的一致行动关系认定做了调整。这种在审核过程中“改口”的操作,虽然最终通过了,但给公司治理的透明度打上了一个不大不小的问号。
过会即注册,传递了什么信号?
傲拓科技从上市委过会到证监会批复只用了五天,这个速度在当前审核环境下相当罕见。但它传递的信号可能比事件本身更有价值。
第一,科创板对“硬科技+真业绩”的包容度在提升。傲拓科技不是那种烧钱换增长的明星公司,它做的是工业领域最底层、最苦最累的活——把PLC这种被外资垄断了三十年的工业大脑一点一点国产化。营收规模不大,但盈利扎实,现金流为正,这在科创板申报企业中并不多见。
第二,审核效率的“差异化”正在形成。注册环节的快慢,越来越取决于企业前期问询回复的质量和问题的“干净程度”。傲拓科技虽然经历了近一年半的问询周期,但两轮问询之后,核心技术、收入确认、毛利率合理性等关键问题都给出了经得起推敲的答复,注册环节自然不需要再“卡”。
第三,傲拓科技过会时上市委的“需进一步落实事项”是“无”。这在科创板审核中是比较少见的,说明委员们对公司的疑虑在会议现场已经基本打消,不需要企业在会后补充额外材料。
傲拓科技的故事,说到底是一家“慢公司”在“快时代”里的突围。它花了十七年才把年营收做到3亿元,这个速度在互联网时代几乎不可想象。但正是这种“慢”,让它在中大型PLC这个需要长期技术积累和客户信任的领域里,扎下了别人很难撬动的根。
五天注册通过,是对它十七年坚持的一种认可。但真正的考验不在注册环节,而在上市之后——当二级市场的投资者用更苛刻的眼光审视它的毛利率、应收账款和研发投入时,傲拓科技需要用持续的经营数据来回答上市委问过的那个问题:你的成长性,到底是真的还是假的。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭栩彤
倍顺网配资提示:文章来自网络,不代表本站观点。